
Salzburger Festspielbezirk 2030: Fertigstellung bis 2033 ambitioniert – Kosten könnten auf bis zu 636,23 Millionen Euro steigen
Mit dem Projekt Festspielbezirk 2030 hätte der Salzburger Festspielbezirk bis 2030 umfassend saniert werden sollen. Schon in der Planungsphase hob der Festspielfonds infolge steigender Baupreise und Herausforderungen in der Planung den vorgegebenen Kostenrahmen auf 481 Millionen Euro an. Zudem wurde die prognostizierte Gesamtfertigstellung des Projekts um knapp drei Jahre auf Mai 2033 verschoben. Auch dieses neue Zieldatum hält der Rechnungshof in seinem heute veröffentlichten Bericht „Salzburger Festspielbezirk 2030: Projektvorbereitung (pdf)“ für ambitioniert. Er stellte Mängel beziehungsweise ausstehende Umsetzungsschritte bei wesentlichen Projektgrundlagen wie dem Projektorganisationshandbuch und der Grundstückssituation fest. Positiv beurteilt er unter anderem die Aufbauorganisation und die Mitberücksichtigung von Lebenszykluskosten. Die Überprüfung umfasste im Wesentlichen den Zeitraum 2018 bis Oktober 2025.
Projekt Festspielbezirk 2030
Der Salzburger Festspielfonds beabsichtigte mit dem Projekt Festspielbezirk 2030, den aus mehreren Gebäuden bestehenden und teilweise auf das 17. Jahrhundert zurückgehenden Festspielbezirk in der Altstadt von Salzburg umfassend zu sanieren, anzupassen und zu erweitern. Der Festspielbezirk besteht aus den Spielstätten Großes Festspielhaus, Haus für Mozart und Felsenreitschule mit insgesamt 5.086 Sitzplätzen. Zusätzlich befinden sich dort Räume für die Verwaltung, den Ticketverkauf und für Werkstätten. Der Festspielbezirk hat eine Nutzfläche von 36.510 Quadratmetern.
Das Projekt ist aufgrund der beengten innerstädtischen Lage, der begrenzten Flächenverfügbarkeit, des historischen Baubestands, des Hohlraumbaus im Mönchsberg und der Nutzung als Veranstaltungsstätten komplex. Dadurch birgt dessen Umsetzung rechtliche, planerische, betriebliche, bauliche, geologische sowie finanzielle Herausforderungen und Risiken für den Festspielfonds.
Finanzierung und prognostizierte Fertigstellung des Gesamtprojekts
Bereits in der Planungsphase konnte der zunächst mit 335 Millionen Euro vorgegebene Kostenrahmen (Stand Oktober 2020) nicht eingehalten werden. Aufgrund steigender Baupreise aber auch wegen Änderungen und Schwierigkeiten bei der Planung erhöhte der Festspielfonds den Finanzierungsrahmen und teilte das Projekt in zwei Bauphasen.
Bauphase 1 war durch die abgeschlossenen Finanzierungsvereinbarungen abgedeckt. Sie beinhaltet die Sanierung des Großen Festspielhauses und die Neubauten im Mönchsberg inklusive Hohlraumbau. Bauphase 2 war nicht mehr von den Finanzierungsvereinbarungen umfasst und bestand aus den Abwurfpaketen Haus für Mozart und Sanierung der Felsenreitschule.
Mit Stand Oktober 2025 betrugen die prognostizierten Errichtungskosten des Gesamtprojekts laut Festspielfonds 481 Millionen Euro. Die prognostizierte Gesamtfertigstellung des Projekts verschob sich zur Zeit der Rechnungshofprüfung (April 2025) um knapp drei Jahre auf Mai 2033. Auch dieses neue Zieldatum hält der Rechnungshof aufgrund der bestehenden Risiken für ambitioniert.
Wesentliche Projektgrundlagen unklar
Vor Planungsbeginn klärte der Festspielfonds nicht, wie die notwendigen Erweiterungsflächen bereitgestellt und die angestrebten Eigentumsverhältnisse beziehungsweise Nutzungsrechte hergestellt werden können. Damit blieben wesentliche Projektgrundlagen unklar.
Der Rechnungshof hebt die Klärung der Grundstückssituation hervor und betont, dass dies kritisch für das Projekt Festspielbezirk 2030 ist. Er empfiehlt, die Verhandlungen über die Nutzung der Grundstücksflächen im Eigentum der BIG zu forcieren und dafür ehestmöglich eine rechtssichere Grundlage herbeizuführen.
Zudem ordnete der Festspielfonds die prognostizierten Grundstückskosten sowie Beratungs- und Gutachtenskosten zur Klärung der Grundstückssituation nicht den Gesamtkosten des Projekts zu. Für eine vollständige, nachvollziehbare und transparente Kostendarstellung ist dies jedoch notwendig.
Weiters entsprach das Projektorganisationshandbuch nicht dem Stand der Projektabwicklung. So fehlten Regelungen zu wesentlichen Prozessen der Bauabwicklung.
Risiko für Mehrkosten
Aufgrund der aufgezeigten komplexen Rahmenbedingungen und der dadurch bestehenden Risiken werden aus Sicht des Rechnungshofes die prognostizierten Gesamtkosten von 532,07 Millionen Euro für das Gesamtprojekt mit beiden Bauphasen überschritten.
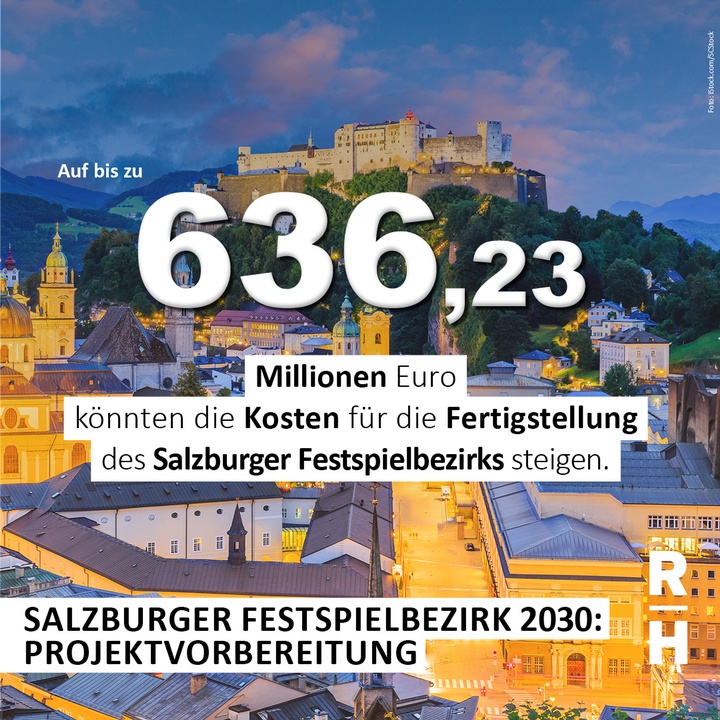
Unter Berücksichtigung einer angemessenen Schwankungsbreite von 20 Prozent ermittelte der Rechnungshof Gesamtkosten von bis zu 636,23 Millionen Euro. Dies umfasst insbesondere die Umsetzung beider Bauphasen, vorübergehend genutzte Räumlichkeiten oder Flächen und operative Zusatzkosten.
Dem gegenüber stand ein verbindlich zugesagtes Finanzierungsvolumen von 443,23 Millionen Euro, für das der Festspielfonds Vereinbarungen – mit einem Finanzierungsschlüssel von 40 Prozent Bund und je 30 Prozent Land Salzburg und Stadt Salzburg – vorweisen konnte. Zudem war das Risiko für Mehrkosten für Bauphase 2 wegen der fehlenden Finanzierungsvereinbarung aufgrund einer zeitlichen Entflechtung der beiden Bauphasen erhöht.
Der Rechnungshof empfahl dem Festspielfonds daher, ehestmöglich die Finanzierung des Gesamtprojekts zu klären.
Anti-Claim-Management-Maßnahmen gegen Kostensteigerungen
Bereits vor den Hauptbautätigkeiten gab es dokumentierte Kostensteigerungen durch anerkannte Mehrkostenforderungen von 3,10 Millionen Euro. Weitere 10,74 Millionen Euro wurden zudem prognostiziert.
Mit Blick auf den erst Anfang September 2026 geplanten Beginn der maßgeblichen Bauleistungen merkt der Rechnungshof an, dass mit vermehrter Bautätigkeit – insbesondere bei den Eingriffen in den Mönchsberg sowie in die Bestandsgebäude – die Bauausführung komplexer werden wird. Dadurch steigt auch das Risiko weiterer Mehrkostenforderungen.
Er empfahl daher dem Festspielfonds, Anti-Claim-Management-Maßnahmen – wie klar gestaltete Verträge und vollständige Leistungsbeschreibungen sowie sorgfältige Angebotsprüfungen – zu forcieren, um Kostensteigerungen infolge von Mehrkostenforderungen entgegenzuwirken. Der Festspielfonds und die Stadt Salzburg sagten für die weiteren Vergaben eine klare Vertragsgestaltung zu.
Projektaufbauorganisation, Lebenszykluskosten, Instandhaltung und Denkmalschutz
Für wesentliche Dienstleistungen wie Planung, Projektsteuerung, Begleitende Kontrolle und Örtliche Bauaufsicht setzte der Festspielfonds externe Unternehmen ein. Der Rechnungshof hält diese Art der Aufbauorganisation aufgrund des umfangreichen und komplexen Projekts grundsätzlich für angemessen.
Zudem stellte er positiv fest, dass der Festspielfonds im Entscheidungsprozess vorsah, die Lebenszykluskosten bei geplanten Projektänderungen mitzuberücksichtigen. Weiters war es aufgrund des erforderlichen Know-hows für die speziellen Nutzungsarten des Festspielbezirks zweckmäßig, dass die Instandhaltung des Festspielbezirks direkt beim Festspielfonds lag. Und: Die für den Denkmalschutz wesentlichen Gremien und Behörden waren früh und umfassend in das Projekt eingebunden.
Presseinformation: Salzburger Festspielbezirk 2030: Projektvorbereitung (pdf)
- pdf Datei:
- 6,681.1 KB
- Umfang:
- 118 Seiten
Bericht: Salzburger Festspielbezirk 2030: Projektvorbereitung
Der Rechnungshof überprüfte von März 2025 bis Oktober 2025 beim Salzburger Festspielfonds die Planungsphase und die Vorbereitung des Projekts Festspielbezirk 2030. Ziel der Überprüfung war insbesondere die Beurteilung der Projektorganisation, der Ermittlung der Planungsunterlagen, ausgewählter Vergabeverfahren, der Kosten- und Terminentwicklung sowie des Risikomanagements. Der überprüfte Zeitraum umfasste die Jahre 2018 bis Oktober 2025. Soweit erforderlich, nahm der Rechnungshof auch auf frühere Entwicklungen Bezug.